Dostupnost bydlení v Česku se stále zhoršuje. Například nové byty v Praze patří k nejdražším v Evropě, a jejich pořízení vyžaduje až 14,4 ročních hrubých platů. Kromě vysokých cen nemovitostí narostly v posledních letech i náklady na energie a zvyšují se i ceny nájemního bydlení. Proč se dostupnost zlepšuje jen minimálně, přestože mzdy rostou a inflace se pohybuje poblíž vlastního cíle?
Jaké možnosti mají mladí lidé, kteří touží po vlastním bydlení, ale nemají naspořené statisíce? V prvním dílu videoseriálu Kam s nimi se dozvíte, proč je investování efektivnější cestou než spoření a jak začít budovat základ pro hypotéku. Jaká investiční strategie může pomoci překonat překážky spojené s nákupem bytu? Podívejte se na video a zjistěte, jak přiblížit sen o vlastním bydlení realitě.
Jak se daří Dlouhodobému investičnímu produktu 9 měsíců od jeho startu? Naše pozvání na rozhovor přijala Jana Brodani, výkonná ředitelka AKAT. Proč může být DIP revoluční nástroj, který nás naučí dlouhodobě investovat? To a mnohem více se dozvíte v novém podcastu.
Více si o Dlouhodobém investičním produktu můžete přečíst zde.
Téměř tři čtvrtiny (73 %) rodičů odkládají svým dětem peníze, nejčastěji částky do 1 500 korun měsíčně. 6 z 10 rodičů dává dětem kapesné, téměř polovina (46 %) dotázaných rodičů pak deklarovala, že jejich děti dostávají peníze i od příbuzných. Vyplývá to z průzkumu, který pro investiční platformu Portu zpracovala agentura Ipsos.
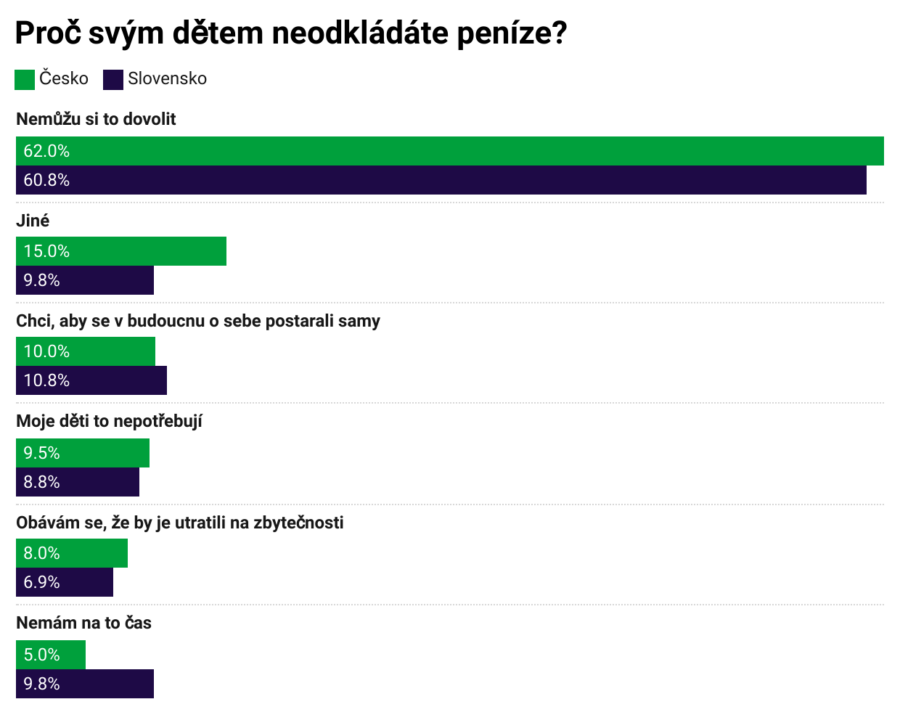
V Česku myslí na budoucnost svých dětí 73 % rodičů, kteří jim odkládají nějaké peníze stranou, na Slovensku je to až 78 % rodičů. Častěji u nás dětem spoří lidé s vyšším vzděláním, až 88 % vysokoškoláků a středoškoláků začalo s úsporami pro své potomky hned po jejich narození. Téměř každý desátý (9,7 %) dotazovaný v průzkumu pro online investiční platformu Portu uvedl, že dětem spořit vůbec neplánuje, většina (62 %) z důvodu, že si to nemohou dovolit.
„Dobrou zprávou je, že téměř 4 z 10 rodičů v Čechách odkládá svým dětem už od jejich narození. U slovenských sousedů jsou však o něco zodpovědnější, od narození spoří dětem téměř polovina dotázaných rodičů. V případě odkládání peněz pro děti a jejich dalšího zhodnocování totiž platí univerzální rada: čím déle odkládáte, tím více jim dokážete díky časovému horizontu a složenému úročení ušetřit,“ říká Marek Pokorný, analytik Portu.
Na účelu až tak nezáleží
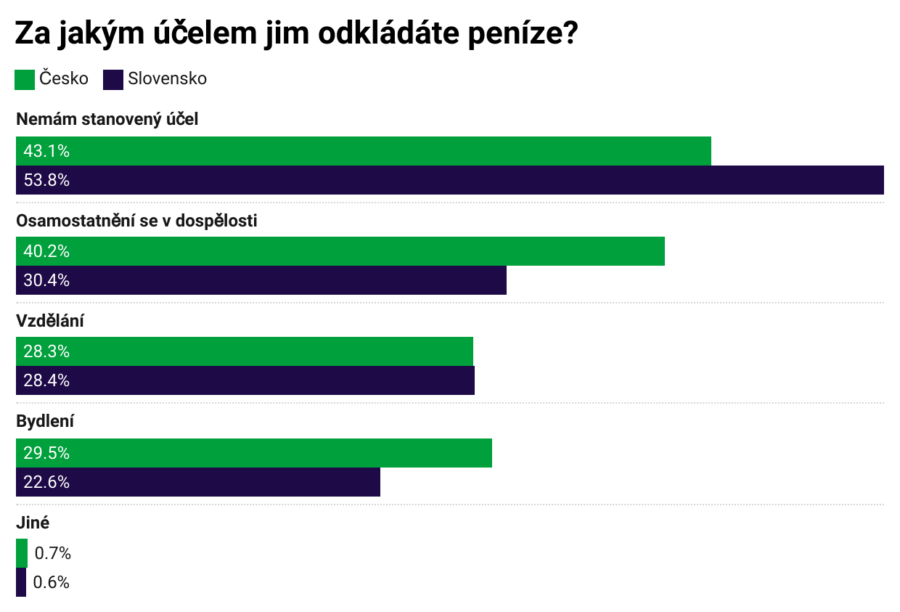
Největší podíl rodičů (43 %) uvedl, že nemá přesně stanovený účel spoření pro děti, zhruba stejný podíl (40 %) respondentů střádá potomkům na snazší start do života. Na bydlení spoří svým dětem 29,5 % rodičů, na vzdělání 28 % dotázaných, častěji vysokoškolsky vzdělaní rodiče (36 %) a také o něco častěji ženy oproti mužům (32 % vs. 25 %).
„Z našeho pohledu je rozhodující, aby rodič myslel na budoucí finanční zajištění potomka, konkrétní účel je druhořadý. Postupem času se totiž může měnit. Například, pokud se dítě rozhodne pro studium na kvalitní univerzitě v zahraničí, je dobré pamatovat na výdaje, které jsou s ním spojené. Pokud vysokou školu neplánuje, úspory může použít na získání prvního bydlení, vstupní vklad do podnikání a podobně,“ vysvětluje Pokorný.
Převládají nižší částky
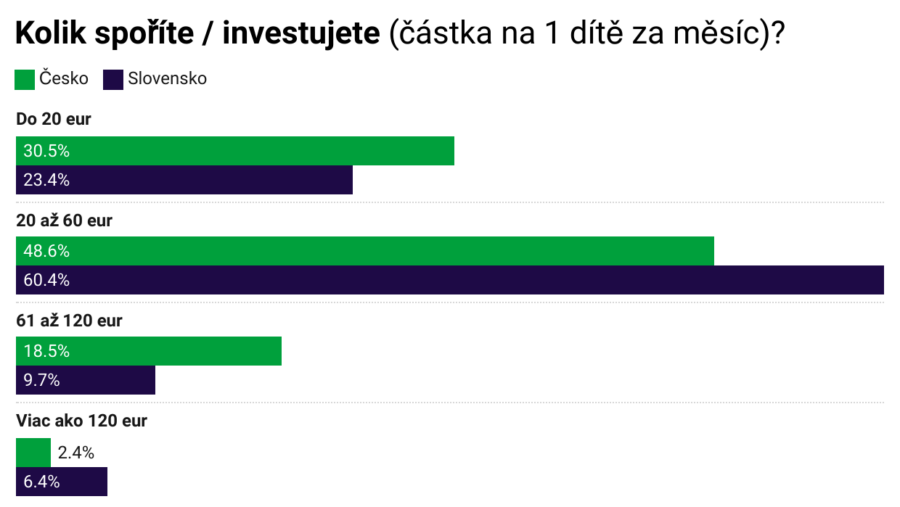
Částky, které rodiče svým dětem odkládají, nejsou většinou vysoké. Téměř 9 z 10 rodičů (89 %) odkládá v průměru na jedno dítě měsíčně maximálně 1 500 Kč, přičemž 30 % rodičů spoří jen částky do 500 Kč. Více než 3 000 Kč zvládne odkládat dětem jen 2,4 % dotázaných, na Slovensku pak 6,4 %. V částkách do 1 500 Kč dominují ženy a respondenti s nižším vzděláním, ve vyšších úložkách pak muži a vysokoškoláci. „Jde o velmi podobná čísla jako ukázal loňský průzkum. Zajímavostí je, že Slováci jsou ke svým dětem často štědřejší než Češi. Potvrzuje to nejen realizované dotazování, ale i data naší investiční platformy. Na dětská konta směřuje v Česku v průměru 2 475 korun, na Slovensku je to až 3 075 korun,“ přibližuje Pokorný.
Banky stále vedou
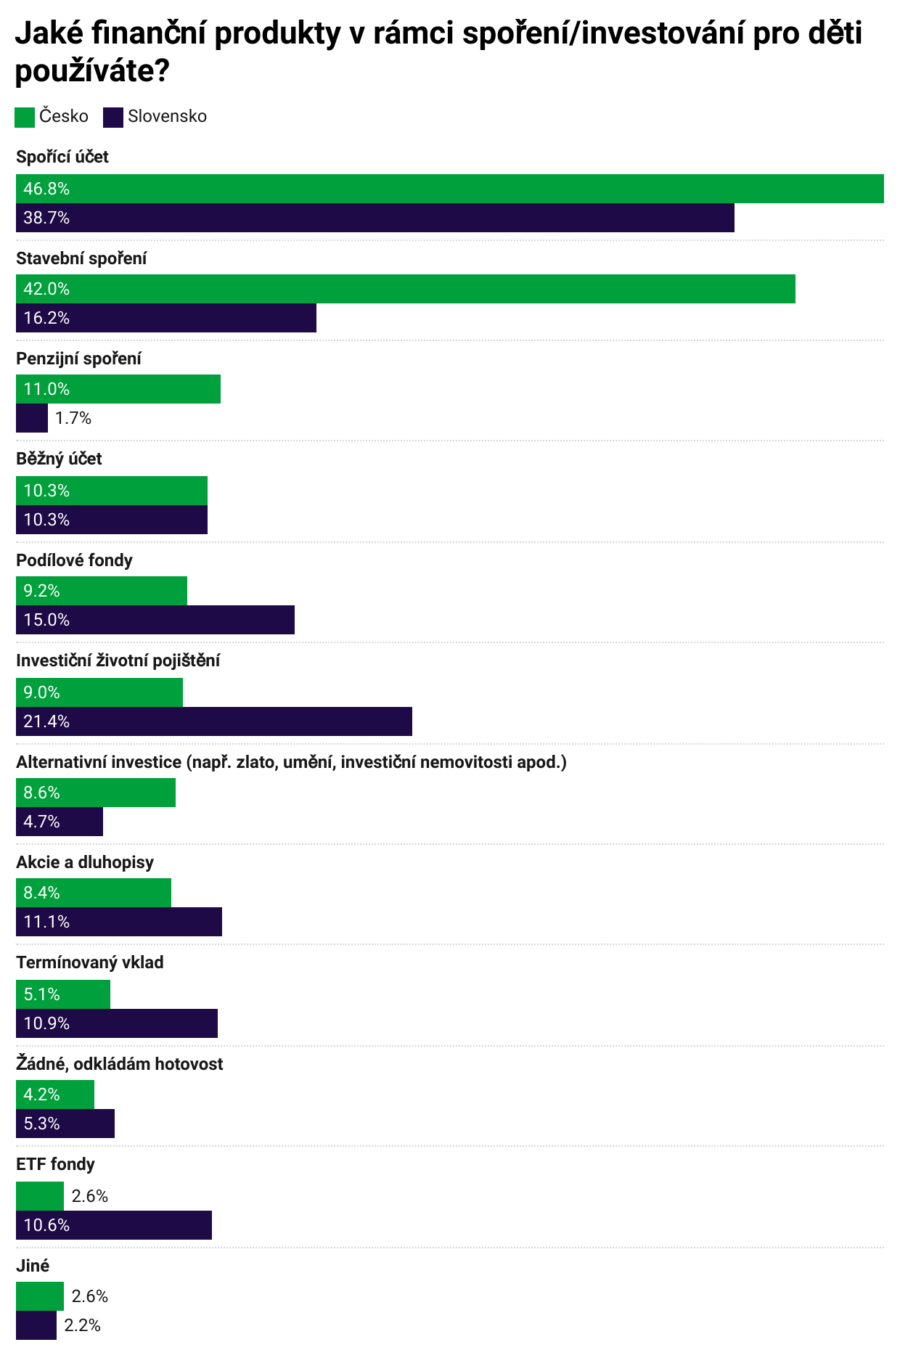
Zatímco údaje o odkládání dětem na jejich budoucnost můžeme považovat za pozitivní, hůře na tom jsou čeští rodiče z pohledu využívání finančních produktů. Volí totiž ty, které jejich potomkům nabízejí nízké zhodnocení peněz. Nejvyužívanější jsou spořicí účty, uvádí je 47 % rodičů, 42 % jich pak střádá na stavební spoření. S velkým odstupem a v průměru s 10% zastoupením využívají rodiče k odkládání financí pro děti běžný účet, penzijní spoření nebo investiční životní pojištění. Jen 9 % rodičů využívá investice do podílových fondů, 8,5 % investuje dětem do akcií a dluhopisů, shodný podíl pak do alternativních investic a pouze 2,5 % volí ETF fondy. Slovenští rodiče využívají investiční nástroje o něco častěji, podílové fondy až 15 %, akcie a dluhopisy shodně s ETF fondy volí 11 % dotázaných.
„Mladí lidé mohou těžit z dlouhodobého zhodnocování financí, pro které je vhodné investování. Právě dlouhodobost a pravidelnost je nejlepším zabezpečením investice před výkyvy finančních trhů a má největší potenciál zvýšit očekávaný výnos,“ upozorňuje Pokorný. Například při investici 1 500 Kč měsíčně po dobu 18 let může mít dítě na účtu při neutrálním scénáři téměř 650 tisíc Kč, při negativním 275 tisíc Kč a při pozitivním může získat více než 1,4 milionu korun.
V případě kapesného jsme štědřejší než Slováci
Rodiče ale nepřispívají svým dětem jen na budoucnost, mnozí jim dávají peníze i průběžně formou kapesného. V Česku dává kapesné 61 % rodičů, na Slovensku pak 47,5 %. Kromě toho řada dětí získává peníze i od příbuzných. Až 46 % českých rodičů uvádí, že jejich děti dostávají od příbuzných finanční dary.
„Kapesné může být dobrým nástrojem, který může děti učit, jak nakládat s vlastními penězi. Je dobré, aby se naučily neutratit vše najednou a odkládaly si něco stranou na později. Pokud ne přímo na dlouhodobé cíle, jako jsou například škola nebo osamostatnění od rodičů, tak alespoň na krátkodobé cíle, například na mobilní telefon, koníčky nebo prázdninový výlet. Pokud si zvyknou už v dětství vytvářet finanční rezervu, je vyšší pravděpodobnost, že v dospělosti budu k penězům přistupovat rozumněji,“ dodává Pokorný.
O průzkumu: Sběr dat proběhl v srpnu 2024 prostřednictvím aplikace Instant Research agentury Ipsos. V Česku se ho zúčastnilo 840 respondentů, na Slovensku 525 respondentů, kteří žijí v domácnosti s dítětem ve věku do 25 let.
Ani ne 10 % mladých Čechů do 25 let nemá žádný vlastní příjem. Většina z těch, kteří na brigády chodí, svůj výdělek zcela neutratí a dokáže si odkládat stranou. Jak hospodařit s penězi, se mladí lidé dozvídají hlavně z internetu. Vyplývá to z průzkumu investiční platformy Portu ve spolupráci s organizací Nekrachni, která pomáhá mladým lidem finančně dospět a zlepšuje jejich finanční gramotnost, sběr dat provedla agentura IPSOS.
Češi ve věku 16–25 let nechtějí být zcela finančně závislí na svých rodičích. Proto se snaží si přivydělávat – až 67,2 % respondentů generace Z tak pracuje buď celoročně, nebo přes léto. Necelá pětina z nich už práci má, bez vlastního příjmu je jen každý desátý mladý Čech. Na Slovensku je situace o poznání horší.
Takové výsledky přináší aktuální průzkum, který si nechala zpracovat investiční platforma Portu na vzorku 498 respondentů v České republice a 207 respondentů na Slovensku. Sběr dat proběhl prostřednictvím výzkumné agentury IPSOS.
Z průzkumu vyplývá, že mladí Češi jsou aktivnější než Slováci. Více než třetina z nich pracuje celoročně a více než 30 % chodí na brigády v létě. Mladí lidé generace Z jsou tak nejen méně finančně závislí na svých rodičích, ale zároveň se učí s vlastními penězi zacházet.
„Výsledek ukazuje, že nejlepší školou je vlastní zkušenost. Není optimálnější situace, než když mladí lidé jsou ochotni si peníze vydělat, a přemýšlejí, jak s nimi naložit. V dnešní době není problém si informace o investování dohledat, a to i velmi detailní a odborné. Klíčové je chtít a začít. Do budoucna tak vyrůstá nová generace zkušených investorů,“ doplňuje Jana Brodani, výkonná ředitelka Asociace pro kapitálový trh a garantka Indexu investiční gramotnosti.
Z regionálního pohledu si prací při studiu přivydělává nejvíce mladých lidí v Libereckém kraji (88,9 %), nejméně v Praze (55,7 %). Naopak v hlavním městě je podíl pracujících ve věku 16–25 let nejvyšší (26,2 %) a také nejvíce mladých Pražanů si své přivýdělky odkládá (91,8 %).
Nezávislost láká
Proč si většina Čechů generace Z brigádami přivydělává? Protože chce mít vlastní finance a nakládat s nimi podle vlastního uvážení (68,1 %), a také proto, že se chce osamostatnit a nebýt zcela závislá na svých rodičích (42,4 %). Mladí Češi a Češky touží mít své peníze a rozhodovat o nich podle sebe. Dobrou zprávou je, že neutratí vše, co vydělají. Téměř 85 % z nich si dokáže část výdělku odkládat stranou, v 55,7 % případů jim přispívají i rodiče. Ukazuje se, že spoření v mladém věku je důležité – zejména v případě investování dokážou plnoletí dosáhnout díky dlouhodobému investičnímu horizontu vysokého výnosu i z relativně malých částek.
Naopak vyzkoušet si různé pracovní oblasti uvádí jako důvod své motivace si přivydělat nejméně respondentů (26 %). Přibližně třetina brigádníků pak chce získat pracovní zkušenosti do svého životopisu.
Když škola nepomůže, nastupuje internet
Průzkum také ukázal, že odpovědi na otázky, jak nejlépe zacházet s vydělanými penězi, hledají mladí Češi a Češky hlavně na internetu, protože nejsou spokojeni s úrovní finančních znalostí ze školy. „Škola jako místo, kde lze informace o finanční gramotnosti získat, zaostává. Tři čtvrtiny respondentů generace Z (74,7 %) tvrdí, že v této oblasti nemají dostatečné znalosti. 30,7 % mladých nemělo finanční gramotnost ve škole vůbec, 44 % pak téma probíralo, ale z jejich pohledu nedostatečně,“ upozorňuje Lukáš Raška, analytik Portu.
Hlavním zdrojem znalostí a dovedností o světě financí tak není pro mladé ani škola, ani rodiče, ale internet (54,5 %). Mezi českou generací Z jsou populární tzv. finfluenceři, až 33,7 % sleduje alespoň jednoho, jejich obsahová tvorba častěji oslovuje muže (40,3 %) než ženy (27,7 %). Oblíbeným zdrojem informací jsou také knihy nebo webové stránky zaměřené na finance, které čte 31,5 % mladých Čechů a Češek, 22,1 % z nich pak poslouchá alespoň jeden finanční podcast.
Finanční gramotnost pokulhává Zájem české generace Z o finance se také projevuje v rostoucí investiční gramotnosti. Tu Portu každoročně měří svým Indexem investiční gramotnosti nejen v České republice a na Slovensku, ale i v Polsku. U nás se finanční gramotnost meziročně zlepšuje ve všech věkových kategoriích – přesto, že jsou na tom mladí Češi zatím nejhůře, svůj nedostatek dohánějí nejrychleji.
Z Indexu také vyplývá, že nejmladší generace respondentů ve věku 18–26 let dosahuje ve srovnání s ostatními věkovými kategoriemi nejlepších výsledků v diverzifikaci svých investic a porozumění složenému úročení. „Výsledek nám dává naději, že když se mladí lidé budou vzdělávat a snažit se při studiu vydělávat, budou schopni kompenzovat celorepublikově nízkou úroveň výuky finanční gramotnosti ve školách. Bylo by samozřejmě lepší, kdyby se ve školství zároveň zvýšila četnost i kvalita finančního vzdělávání, aby se mladí nemuseli v praxi tak často učit na vlastních chybách,“ uzavírá Dominik Stroukal z Metropolitní univerzity Praha, který je také garantem Indexu investiční gramotnosti.
O průzkumu Sběr dat provedla agentura Ipsos prostřednictvím aplikace Instant Research ve dnech 19. až 24. července 2024 na vzorku 498 respondentů ve věku 16 až 25 let v České republice a mezi 207 dotazovanými na Slovensku.
Na co si dát po přečtení tohoto článku pozor?
Článek není investičním doporučením
Historická výnosnost není nikdy zárukou budoucích výnosů
Investice na kapitálových trzích jsou vždy rizikové
Portu negarantuje dosažení výnosů z investice na kapitálových trzích
Nejste si jistí, jaký rizikový profil je pro vás vhodný nebo zda je pro vás vhodné například tematické investování? Vyplňte si náš investiční dotazník a my vám poradíme.
Jak si vedou Češi ve znalostech týkajících se našich financí a investic? V pondělí 29. ledna 2024 proběhla tiskové konference, kde jsme představili výsledky nejnovějšího měření Indexu investiční gramotnosti. Jak si Češi vedou v investičních znalostech představil Jakub Valníček z Portu a výsledky okomentovali i ambasadoři indexu Radim Krejčí, Lukáš Kovanda, Jana Brodani, Dominik Stroukal, Petr Novotný a Vojta Žižka.
Projekt vznikl s cílem zjistit, jak Češi oblast investování a spoření vnímají a jak se v ní orientují. Záměrem projektu je vzdělávání a zvyšování finanční gramotnosti široké veřejnosti. Na tiskové konferenci zazní, jak se Češi v oblasti investic posunuli od prvního měření v roce 2021 a jak jsme na tom ve srovnání se Slováky a Poláky.
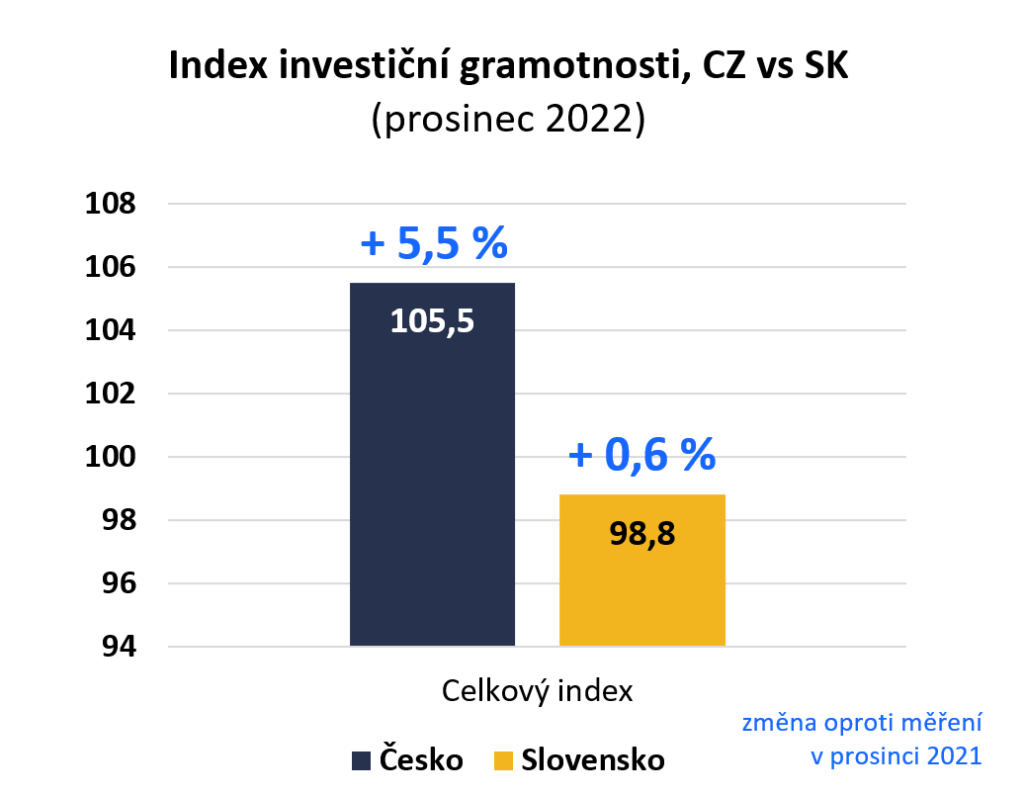
Češi se ve znalostech v oblasti investic stále zlepšují a jejich investiční gramotnost se meziročně zvýšila o 5,5 %. Oproti tomu se na Slovensku téměř nezměnila a její index vzrostl o pouhé 0,6 %. Navzdory lepším výsledkům si ale v investování stále nevěříme. Téměř polovina Čechů se považuje za nepříliš zkušené a znalé, jako zcela nezkušení se cítí 15 % respondentů na Slovensku. V investiční gramotnosti se v ČR nejvíce zlepšují mladí lidé a čtyřicátníci. Naopak na Slovensku index zaznamenal u mladé generace nejhorší výsledek v porovnání s minulým měřením. Stále však platí, že sebevědomí neodpovídá znalostem. Ukazují to aktualizovaná data průzkumu investiční platformy Portu vypracovaného s agenturou Ipsos na konci roku 2022.
Prezentaci s detailními výsledky průzkumu si můžete stáhnout zde.
„Vyšší nárůst investiční gramotnosti v České republice v porovnání se Slovenskem může pramenit i z toho, že Česko v uplynulém roce vykázalo o něco vyšší inflaci než Slovensko, takže to, jak ochránit své úspory tu bylo ještě o něco silnějším tématem než tam. Inflace v České republice činila dle harmonizovaného ukazatele Eurostatu takřka 15 procent, zatímco na Slovensku dle téhož ukazatele zhruba 12 procent,” vysvětluje Lukáš Kovanda, hlavní ekonom Trinity Bank.
Ženy se stále zlepšují, i když si příliš nevěří
Znalosti žen se oproti prvnímu měření výrazně zlepšily v obou zemích, a to napříč všemi otázkami. Muži však mají v investiční gramotnosti před ženami stále náskok, i když rozdíl se postupně snižuje (50 % v roce 2021 vs 30 % rozdíl k poslednímu měření v ČR). I když se za zcela nezkušené či neznalé považuje o 5 % žen méně než při posledním měření, celkově si ženy v investování nevěří. A to ani navzdory zlepšujícím se znalostem.
Na Slovensku investiční gramotnost mužů klesla meziročně o necelé procento, ženám o 2,6 % stoupla. Za nepříliš zkušené či úplně nezkušené investorky se považují více než dvě třetiny žen, u mužů je to polovina z nich.„Investice stále nejsou pro ženy tím nejpřitažlivějším tématem, často ho považují za dominantu mužů. Navíc tráví spoustu času vedením domácnosti a péčí o děti, nezbývá jim pak tolik času řešit své finance,“ říká Anna Kortusová, analytička Portu. „V poslední době ale dochází k určitému posunu, je vidět, že investování se stále více dostává do povědomí žen, mění se stereotypy. Nejistá doba je nutí více myslet na budoucnost, vytvářet si rezervy pro neočekávané situace, pro zajištění na stáří nebo pro děti do budoucna,“ dodává Kortusová.
Nejvíce se zlepšují mladí Češi, z posledního místa poskočili na první
V investiční gramotnosti se v České republice nejvíce zlepšují mladí lidé a čtyřicátníci. Důvodem je řešení osobní finanční situace s ohledem na vysokou inflaci a úrokové sazby. Mladí lidé se tématu investic více věnují a informace si aktivně vyhledávají prostřednictvím médií či podcastů. „Těší mě viditelný pozitivní trend u mladé generace,” říká Jiří Kovařík, mluvčí BCPP. Také vliv osobní zkušenosti s propadem vlastních investiczvyšuje povědomí o diverzifikaci rizik a vlivu inflace na úspory. „Je dobré vidět, že si mladí investoři osvojují znalosti, nacházejí ponaučení ve vlastních chybách a dokáží podle toho upravovat své investiční návyky,“dodává Kovařík.
Na Slovensku naopak mladá generace zaznamenala nejhorší výsledek v porovnání s minulým měřením, a to navzdory vysokému zájmu o investování. Propad nastal u věkové kategorie 36–44 let, zlepšení se projevilo u generace ve věku 27-35 let a 45+. „Škoda, že ke zlepšení nedošlo i u mladé generace a lidí ve věku 36 až 44 let,“ komentuje Eva Sadovská, analytička společnosti WOOD & Company. Dodává, že právě v době rekordně vysoké inflace je investování jedním z klíčových nástrojů, jak z dlouhodobého hlediska držet krok s inflací, ideálně ji porazit. „Detailnější otázky ale ukázali, že Slováci základním principům investování stále dostatečně nerozumí, nebo si nevěří,“ říká Sadovská.
Nejvyšší výsledky indexu jsou v hlavních městech Praha a Bratislava. Nejslabšími regiony zůstávají v ČR Severozápadní a Východní Čechy, na Slovensku východní oblasti.
Detailnější otázky ohledně investic dělají lidem stále problémy
Zhruba ¾ Čechů i Slováků chápe správně pojem inflace, rozdíl mezi investováním a spořením i to, že k větším výnosům se váže také větší riziko. V rámci Indexu investiční gramotnosti si ale jen třetina Čechů a Slováků uvědomuje, že na rozdíl od spoření nejsou výnosy v investování zaručeny. „Minulé výnosy nejsou relevantní pro určení výnosů budoucích,“ říká Radim Krejčí, zakladatel Portu a dodává, že se proti poklesům na akciových trzích nelze pojistit. „Češi i Slováci zhodnocují prostředky zejména na spořících účtech a pouze menšina se kloní k dlouhodobému investování, tomu potom odpovídají nedostatečné vědomosti v oblastech jako je záruka budoucích výnosů či pojištění proti případným poklesům na trzích,“ uzavírá Krejčí.
Zkušení se podceňují, nezkušení přeceňují
V obouzemích došlo k poklesu sebevědomí napříč všemi věkovými kategoriemi. Pouze na Slovensku mírně vzrostla míra důvěry ve vlastní investiční znalosti u respondentů ve věku 27-44 let.
Průzkum potvrdil, že investiční sebevědomí neodpovídá investičním znalostem. Téměř polovina lidí v ČR (44 %) se považuje za nepříliš zkušené a znalé, v investiční gramotnosti jsou však nadprůměrní. Oproti tomu, za velmi zkušené a znalé investory se považuje 1,2 % lidí. Jejich sebevědomí ale vůbec neodpovídá jejich znalostem a umisťují se až na předposledním místě. Vedou si tedy téměř stejně jako ti, kteří se označují za zcela nezkušené. „Hodně lidí začalo investovat během covidové pandemie, to byly na trzích zlaté časy, kdy v podstatě většina aktiv rostla na ceně. Mnozí tak mohli nabýt dojmu, že jsou v investování experti. Ať dali peníze do čehokoli, dařilo se jim“, komentuje ředitel Portu Martin Luňáček. Rok 2022 naopak přinesl vystřízlivění. „Pozitivní na tom ale je, že si lidé vytvořili zkušenost, tedy to, že investice nelze brát jako loterii, je třeba k nim přistupovat s rozumem, dívat se na ně dlouhodobě, správně chápat, do jakého finančního produktu dávám své peníze, jaká se k němu vážou rizika, a tedy i možné ztráty,“ říká Luňáček a dodává, že hlavním rizikem je nedostatečná diverzifikace, tedy i možnost velkých ztrát v případě, že si člověk vybere špatně.
Doporučení analytiků zní: investujte vědomě a nebojte se zeptat
V dnešní době je hlavní snahou začínajících investorů porazit inflaci, ideálně rychlým ziskem a bez hlubší analýzy. Je pravdou, že se toho mnozí podvodníci pokouší využít. Obecně platí, že je dobré dát ruce pryč od jakékoli investice, která slibuje vysoký výnos a zároveň se prezentuje jako bez rizika.
„Za nutnou nikoliv postačující podmínku pro další rozvoj investování v České republice a na Slovensku, považuji získávání zkušenosti s investováním. Je proto pozitivní, že obzvláště mladší část populace se o investování zajímá stále ve větší míře a investiční zkušenosti získává,“ říká Jana Brodani, výkonná ředitelka AKAT.
Optimismus si zachovává i Dominik Stroukal, hlavní ekonom Metropolitní univerzity Praha, přesto apeluje na soustavné vzdělávání široké veřejnosti. „Růst investiční gramotnosti může být jen krátkodobým vlivem současné ekonomické divočiny, kdy nám nic jiného než vzdělávat se nezbývá”, říká Stroukal. Dnes lze informace čerpat prostřednictvím mnoha investičních podcastů, webů, finfluencerů a dalších kanálů nabízejích investiční rady a zvyšujících naši investiční gramotnost.„Naším cílem by ale mělo být, aby po tom všem byla poptávka i v době, která bude investičně mnohem nudnější,” doplňuje Stroukal.
S tím souhlasí i ekonom Lukáš Kovanda a dodává:„Je důležité zvyšovat zájem o investování u žen, aby své peníze dokázaly dlouhodobě efektivně zhodnocovat. Je třeba vysvětlovat, že investování je nedílnou součástí osobních financí a že existuje mnoho způsobů, jak investovat jednoduše bez toho, aby byl člověk expert.“ Závěrem zmiňuje potřebu více se zaměřovat také na slabší regiony, protože rozdíly v investiční gramotnosti jsou obrovské.
V oblasti osobních financí se vyplatí být v obraze! Pro většinu z nás je to možná citlivé téma, ale my si přesto myslíme, že se o něm vyplatí mluvit. Johana ze @jsemvobraze si povídala s Annou Kortusovou z Portu o tom, jak nám může zodpovědný přístup k financím usnadnit dosahování našich cílů. Zazněly konkrétní kroky a zkušenosti, které může využít kdokoliv.
Nad svými běžnými výdaji přemýšlíme docela často. Mluvit o šetření na stáří už ale není tak sexy. To, jak bude vypadat naše budoucnost, přitom ve velké míře záleží na rozhodnutích, která děláme v současnosti. Proč myslet na něco tak vzdáleného už teď? Má to několik výhod. Čím dříve s šetřením a zhodnocováním úspor začneme, tím více se nám v průběhu času mohou zhodnotit. Navíc, pokud se šetřením začneme už v mládí, postačí, když si budeme pravidelně odkládat menší částky, které nás nebudou omezovat. Budoucnost si všichni utváříme sami. Jak si ji představujete vy?
Češi se v investicích vyznají lépe, než si sami myslí, a proto se tohoto světa nemusí bát. Investiční gramotnost o jeden bod stoupla, ale naše sebevědomí naopak mírně kleslo.Čtyři z deseti Čechů se vidí jako nezkušení investoři, další tři z deseti jako zcela nezkušení. Připravenější na svět investic se cítí mladší ročníky a muži. Ženy si nevěří vůbec – 40 % z nich o sobě dokonce řeklo, že jsou v tomto oboru zcela nezkušené. A to v kontrastu s výsledky Indexu investiční gramotnosti, který stoupá a podle kterého právě ti, kteří si věří nejvíce, mají znalosti druhé nejhorší. Ukazují to aktualizovaná data průzkumu investiční platformy Portu vypracovaného s agenturou IPSOS na přelomu dubna a května 2022.
Více než dvě třetiny Čechů si v investicích nevěří
Nejpokročilejší najdeme mezi muži ve věku 45 – 53 let, kteří žijí v Praze a mají vysokoškolský diplom
Investice je jediná cesta, jak v dlouhém období ochránit peníze před inflací. Třicet let po revoluci a na svobodném trhu ale stále nepomohlo, abychom oblasti peněz a investic rozuměli dobře. Index investiční gramotnosti, který už podruhé zjišťoval úroveň vědomostí české populace v oblasti investic, spoření, rizika a akciových trhů, zjistil, že naše povědomí o světě investic sice stoupá, ale pomalu.
Nejlépe se orientují lidé nad 45 let, nejhorší výsledky najdeme v ekonomicky nejslabších regionech. Průřezem celou populací je pokrok poměrně malý – Index investiční gramotnosti povyrostl jen o jeden bod ze 100 na 101. Největší zásluhu na růstu mají mladí lidé mezi 18–35 lety, tedy generace ypsilon a zet. „Vysvětlujeme si to tím, že se víc mluví o inflaci, drahý benzín se zkrátka týká všech. Mladí mohou mít problém vyjít s penězi, řeší hypotéky. Musí se o peníze více zajímat, a možná právě proto roste i jejich investiční gramotnost,” komentuje Radim Krejčí, zakladatel online investiční platformy Portu, která se zavázala dlouhodobě měřit, jak jsou na tom Češi se znalostmi z oblasti investování.
A i když se ženy samy vidí jako nezkušené investorky, i ony stojí za růstem indexu – jejich znalosti se oproti podzimu zlepšily o 4 procentní body. Jana Brodani, výkonná ředitelka Asociace pro kapitálový trh ČR sčítá, že jarní respondentky už se lépe vyznaly v inflaci, v diverzifikaci rizik, už znaly rozdíl mezi spořením a investováním. Oproti tomu za muži stále výrazně zaostávají, když přijde na komplexnější témata, jako je měnové riziko, složené úročení nebo zdanění cenných papírů.
„Inflace se už bohužel dostala svou výší do povědomí většiny populace. Ne vždy však domácnosti vědí, jak na takovouto inflaci reagovat, nebo jaké produkty mají k dispozici pro ochranu svých úspor. V oblasti investiční gramotnosti je proto potřeba ještě více informovat o různých možnostech, ať už o investování do akcií, dluhopisů a dalších instrumentů napřímo, prostřednictvím předdefinovaných strategií, nebo aktivně řízených fondů. Pro všechny však platí, že je nezbytné investovat dlouhodobě, pravidelně, a diverzifikovaně.“
První data Indexu investiční gramotnosti vydalo Portu v říjnu 2021. Své znalosti si následně na webových stránkách rozumiminvesticim.cz srovnalo 9 000 lidí. Obecně na tom byli lépe než průměr populace. „To je samozřejmě způsobeno tím, že na stránky indexu chodí zejména lidé, kteří se o tuto oblast zajímají,“ dovysvětluje Martin Luňáček, managing director investiční platformy Portu.
Sebevědomí neodpovídá znalostem
Sebedůvěra populace v investicích je nízká, dvě třetiny respondentů si nevěří. Mladí do 35 let si věří nejvíc. Naopak nejvíce o sobě pochybují lidé ve věku 54–65 let. Více než třetina z nich (38 %) se považuje za zcela nezkušené a neznalé investory, zatímco mezi mladými se tak vidí jen pětina.
A jak to vypadalo v testech vědomostí? Potvrzuje se, že s vyšším věkem roste investiční gramotnost. Nejlepší znalosti prokázali respondenti mezi 45 a 53 lety. Největší zásluhu na růstu indexu měli ale lidé mezi 18 – 35 lety: rostoucí inflace a úrokové sazby zřejmě nutí mladší generaci aktivněji řešit osobní finance (nájmy, hypotéky, měsíční rozpočet apod.). Mladí se nejvíce zlepšili v pochopení témat diverzifikace (+ 21 %), rozdílu mezi spořením a investováním (+ 14 %) a v principu složeného úročení (+ 14 %).
Ti, kteří se považují za velmi zkušené, se se svými vědomostmi umístili až na předposledním místě a vedli si jen o něco lépe než ti, kteří se označili za zcela nezkušené (88,1 bodu zcela zkušení vs. 79,2 bodu zcela nezkušení).
Když se podíváme na odvěké soupeření žen vs. mužů, vědomosti odpovídají sebedůvěře. Sebevědomější jsou muži, za zcela nezkušené investorky se považuje 42 % respondentek a jen 21 % respondentů. A odpovídá to i vědomostem: Index investiční gramotnosti žen je výrazně nižší než u mužů (82 oproti 119,5). I když mají muži v investiční gramotnosti před ženami stále náskok, ženy se zlepšují rychlejším tempem.
Lepší znalosti mají respondenti s ukončeným vysokoškolským vzděláním a ti, kteří bydlí ve velkých městech. Opakuje se trend z loňského měření: nejvíce o investicích vědí lidé v Praze a ve Středočeském kraji, nejhorší výsledky najdeme v ekonomicky slabších regionech (Ústecký, Olomoucký, Moravskoslezský kraj).
Dílčí zjištění:
78 % Čechů chápe správně pojem inflace.
74 % respondentů správně určilo, že s investováním se pojí oproti spoření větší výnosy i riziko. Porozumění riziku však dělá lidem stále problém: to, že při investování na rozdíl od spoření nejsou výnosy zaručeny, si uvědomuje jen přibližně 44 % Čechů. Ostatní si nejsou jisti, zda jim nějaké záruky někdo garantuje, nebo se spoléhají na Českou národní banku (15 %).
„Současná situace na trzích a v ekonomice nutí lidi více přemýšlet, jak nakládat se svými investičními prostředky. Lidé tak více shánějí informace, obracejí se pro radu a obecně více své investice řeší. To je alespoň jedna z mála pozitivních věcí na současné situaci,“ konstatuje Jiří Kovařík, ředitel externí komunikace a obchodu Burzy cenných papírů Praha.
57 % ví, že rozložením peněz do různých produktů snižuje riziko, že přijde o všechno.
50 % Čechů se v oblasti investic rozhoduje na základě minulých výnosů, nejvíce na historickou výkonnost spoléhají mladí.
„V době nejvyšší inflace za posledních zhruba 30 let je více než kdy jindy důležité investovat, aby se člověk neochuzoval o kupní sílu svých úspor. Základním vstupem pro dobré investování je právě finanční gramotnost. V tomto ohledu u nás stále máme co zlepšovat, proto oceňuji snahu Portu o zvyšování finanční a investiční gramotnosti u nás,“ komentuje ekonom Lukáš Kovanda.
O projektu Index investiční gramotnosti
Projekt investiční platformy Portu – Index investiční gramotnosti – bude dlouhodobě monitorovat vývoj znalostí v oblasti investic u české populace. Zkoumá, jak se Češi orientují v investicích a spoření. Cílem projektu je vzdělávat širokou veřejnost ve finanční gramotnosti a zvyšovat povědomí o investicích a chování trhu s cennými papíry. Svůj index se každý dozví po vyplnění dotazníku na www.rozumiminvesticim.cz, kde jej může porovnat s indexem české populace. Všichni, kdo dotazník odešlou, se navíc dostávají do slosování o zajímavé ceny. Na stejné adrese lze najít edukativní webináře, podcasty a články z oblasti investování. Garanty projektu jsou přední čeští ekonomové Lukáš Kovanda a Dominik Stroukal a Burza cenných papírů Praha.
O průzkumu
Průzkum Index investiční gramotnosti realizovala pro investiční platformu Portu již podruhé výzkumná agentura IPSOS. Online dotazník vyplnil na přelomu dubna a května 2022 reprezentativní vzorek populace o 1 046 respondentech. V průzkumu se měřila znalost Čechů v oblasti investic. Hlavním cílem bylo zjistit úroveň vědomostí o investování, spoření, rizicích výnosu, vlivu inflace a ověřit znalosti trhu s akciemi.
O Portu
Portu je první česká robo-advisory investiční platforma, která vznikla ve finanční společnosti WOOD & Company, přední středoevropské investiční skupině s 30letou tradicí. Portu se zaměřuje na nízkonákladové a zároveň diverzifikované investice, především do burzovně obchodovaných fondů. Je pro všechny, kteří chtějí investovat dlouhodobě, a přitom mít přehled o svých investicích online. Více na www.portu.cz.
Jana Brodani, výkonná ředitelka Asociace pro kapitálový trh České republiky (AKAT), se v loňském roce stala ambasadorkou Indexu investiční gramotnosti, který vzdělává a měří investiční gramotnost Čechů. Od roku 2009 rovněž zasedá v představenstvu mezinárodní asociace EFAMA (European Fund and Asset Management Association). Mezi její dlouhodobé aktivity patří také vzdělávání ohledně investování, snaha o zavedení účtu dlouhodobých investic a podpora žen v businessu.
Jak lidé chápou koncept dlouhodobého investování a jak jsou schopni odlišit investování a spekulaci? To a mnohem více se dozvíte v tomto rozhovoru.
Video s Janou Brodani a Annou Kortusovou
Vysoká inflace, dle Brodani, nutí lidi začít víc přemýšlet nad svým majetkem – vysoké ceny energií, nemovitostí a spotřebního zboží přivádí stále více lidí k investování. „Investování se za posledních 15 let neskutečně změnilo. V posledních letech ohromně roste obliba investování a snižuje se i věk investorů. Změnil se také styl investování – lidé už se nebojí investovat do více dynamických aktiv,“ říká v rozhovoru Jana Brodani. V porovnání se západními zeměmi máme ohledně investování ještě co dohánět. V České republice mají domácnosti pouze 15 % svých finančních aktiv zainvestovaných v akciích či dluhopisech – v zahraničí je běžné, že mají domácnosti i 30 % svých finančních prostředků v investicích.