Hledáte způsob, jak zlepšit svou finanční situaci? Máme pro vás jeden z nejúčinnějších nástrojů. V tomto článku vám představíme složené úročení, a ano, složené úročení má skutečně takovou sílu. No a pokud jste mladí, máte tajnou zbraň. Obrovskou tajnou zbraň. Dokonce i Albert Einstein řekl, že „složený úrok je osmým divem světa“. A všichni víme, že to byl velmi chytrý člověk.

Co je složené úročení?

Složené úročení je takový způsob úročení, při kterém se úrok na konci každého úrokovacího období přičítá k již dosažené hodnotě kapitálu a spolu s ním se dále úročí. 

Peníze vydělávají úroky. Tyto úroky začínají vydělávat další úroky, které jsou výsledkem složeného úročení. Úroky z úroků vznikají i při reinvestování výnosů a dividend u investic. Z důvodu složeného úročení jsou tak peníze schopny růst rychleji, než když jsou zisky z investice vybírány z účtu pryč.

Složený úrok se týká jak úroku z peněz, které jste ušetřili nebo investovali, ale také úroku z tohoto úroku. Vaše peníze generují další peníze. Je to jeden z nejlepších způsobů, jak se vaše peníze mohou dlouhodobě zhodnocovat. Pokud si schováváte svou hotovost pod matraci, dobrovolně se připravujete o spoustu peněz vydělaných právě díky složenému úročení. Čím dříve necháte své peníze vytvářet další peníze jejich investováním, tím větší obnos peněz můžete ve finále očekávat.

Existují i jiné způsoby, jak nakládat s penězi. O složeném úročení mluvíme v souvislosti s investováním proto, protože investování je jednou z nejmocnějších věcí pro zhodnocení vašich finančních prostředků. Ukládání peněz na spořící účet může mít smysl pro dosažení krátkodobých finančních cílů. Máte-li dlouhodobý finanční cíl, jako je například odchod do důchodu, pak právě investování je záležitost, na kterou byste se měli soustředit.

Jak složené úročení funguje?

Řekněme, že jste čerstvě plnoletí a máte v plánu odejít do důchodu, až vám bude 65 let. To znamená, že máte 47 let na spoření a investování. Pokud si budete po dobu 47 let ukládat 100 korun měsíčně pod matraci, ušetříte celkem 56 400 Kč.
V případě, že investujete stejnou částku, ale průměrná roční návratnost je 7 %, složená denně, získáte po 47 letech celkem 445 559 Kč a to je o 389 000 korun více než v případě matracové strategie.

Níže uvedený graf ukazuje, že pokud dlouhodobě investujete, složeným úročením, můžete vaše portfolio rozšířit mnohem rychleji, než kdybyste jen dlouhodobě šetřili peníze.

Růst složeného úročení v průběhu času
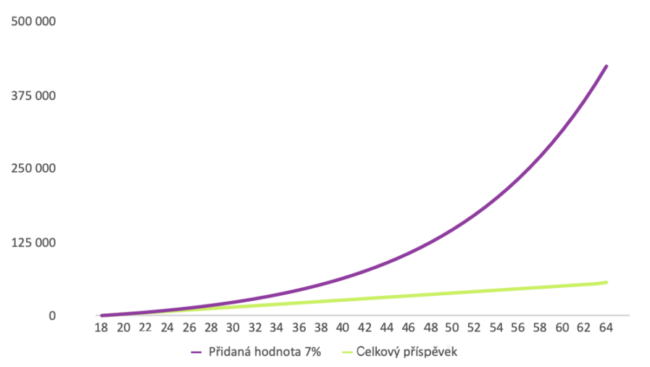
Zdroj: Investor.gov. kalkulátor předpokládá počáteční investici 100 Kč, měsíční příspěvky 100 Kč po dobu 47 let, s roční úrokovou sazbou 7 %

Čas je nejlepším přítelem složeného úročení

Čas je klíčová složka složeného úročení. Zde se dostáváme k vaší tajné zbrani. Čím více času máte na investování, tím více peněz můžete z ušetřených a investovaných peněz vygenerovat. Vaše peníze mohou růst exponenciálně. Mladí lidé mají obrovskou výhodu, protože čas je na jejich straně. To je důvod, proč často i od nás na Portu slyšíte, že nejlepší čas začít investovat je právě teď.

Výnos, který na začátku získáte, je relativně malý (často krátkodobě i záporný), ale postupem času roste. K největšímu nárůstu hodnoty obvykle dochází v pozdějších letech – proto je při investování důležitá trpělivost. Výše uvedený graf jasně znázorňuje největší nárůst 33 % právě během posledních 5 let z celkových 47.

Znáte Warrena Buffetta, jednoho z nejbohatších lidí na světě? Převážnou většinu svého (čistého) bohatství získal v posledních letech svého života. Trvalo mu zhruba 56 let, než vytvořil (čistou) hodnotu 1 miliardy dolarů. Následně jen za 27 let dokázal proměnit tuto miliardu dolarů na téměř 60 miliard, a to z velké části právě díky efektu složeného úročení.

Vrátíme-li se k našemu příkladu, níže uvedený graf představuje, jak velkou hodnotu může každý rok přinést složený úrok. Můžete vidět, že přidaná hodnota se zvyšuje s přibývajícími roky.

Přidaná hodnota složeného úroku v průběhu času
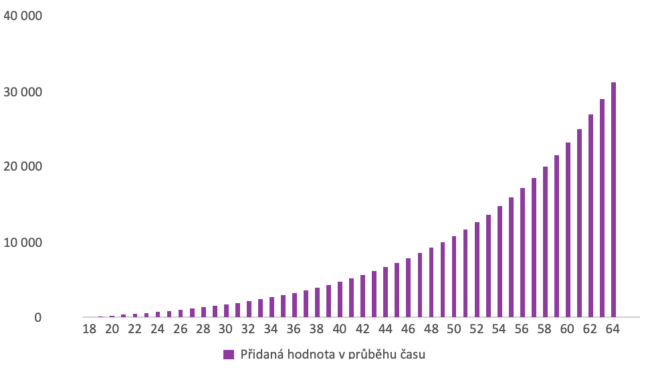
Zdroj: Investor.gov. Kalkulátor předpokládá počáteční investici 100 Kč, měsíční příspěvky 100 Kč po dobu 47 let, s roční úrokovou sazbou 7 %

Čím dříve začnete efektivně zacházet se svými penězi, tím déle můžete využívat složené úročení ve svůj prospěch. Nezáleží na tom, kolik je vám let, můžete nechat peníze vydělávat peníze za vás a užívat si tak nejen osmý div světa plnými doušky.
Začít investovat v osmnácti může být výhodou – obzvlášť když si mladý člověk už skládá vlastní portfolio, rozumí rizikům a přemýšlí v dlouhodobém horizontu. Technologické akcie, obranný průmysl nebo zájem o kryptoměny jsou častými tématy, se kterými mladí investoři experimentují. Dětské účty se v osmnácti mění na běžné investiční účty a s nimi přichází i větší odpovědnost – ideálně by v tu chvíli mělo dítě převzít iniciativu, mít svůj investiční plán a vnímat investování jako něco přirozeného.

Zkušenosti, i ty negativní, jsou důležitou součástí procesu. První ztráty často přijdou při sledování trendů nebo neuvážených rozhodnutích, ale právě tak se mladý investor učí, jak fungují trhy. Klíčové je, že se taková zkušenost děje s menšími částkami a pod dohledem, který ponechává dostatek prostoru pro samostatnost. Mladí lidé, kteří investice berou vážně už v osmnácti, si vytvářejí zdravý vztah k penězům a základy pro finančně stabilní budoucnost.

Podívejte se na nové video z našeho seriálu O penězích a dětech, který vzniká ve spolupráci Portu a Investičního webu. Dozvíte se, jak s dětmi mluvit o penězích bez složitostí a suché teorie. A třeba vás to inspiruje zavést doma vlastní „finanční školu“ – ještě dřív, než si o ni děti samy řeknou. I proto jsme kromě našich Dětských účtů nedávno spustili zvýhodněné investování pro mladé Portu <26.

Video na 👉 YouTube

U peněz a investování platí dvojnásob, že čím dřív začnete, tím lépe. Dnešní patnáctiletí už běžně přemýšlejí o penězích jako o nástroji – ať už chtějí výhodně nakoupit zlevněné tenisky, nebo rovnou celé obchodní centrum. Klíčové je, aby se už v tomto věku učili chápat, jak fungují investice, že hodnota kolísá, a že se peníze časem mohou zhodnocovat. Rodiče by dětem měli ukázat skutečný investiční účet, vysvětlit princip výnosů i rizik, a ideálně je zapojit do správy části jejich financí. Díky tomu nebudou mít potřebu investované peníze okamžitě utrácet, ale začnou chápat jejich dlouhodobý potenciál.

Prvním krokem je mluvit o tom, odkud peníze pocházejí – že je potřeba něco udělat, než dorazí na účet. Až si dítě začne samo vydělávat, například na brigádě, nastává ten správný čas pro diskuzi o jeho vlastní investiční strategii. Rodiče by měli předat pomyslné žezlo a nabídnout možnost sestavit si vlastní portfolio – třeba i s drobnou finanční spoluúčastí. Důležité je přitom mluvit i o rizicích a o tom, co děti slyší od spolužáků nebo na internetu. Jen tak si vytvoří zdravý vztah k penězům, investování a vlastní budoucnosti.

Podívejte se na nové video z našeho seriálu O penězích a dětech, který vzniká ve spolupráci Portu a Investičního webu. Dozvíte se, jak s dětmi mluvit o penězích bez složitostí a suché teorie. A třeba vás to inspiruje zavést doma vlastní „finanční školu“ – ještě dřív, než si o ni děti samy řeknou. I proto jsme kromě našich Dětských účtů nedávno spustili zvýhodněné investování pro mladé Portu <26.

Video na 👉 YouTube

Děti kolem desátého roku věku už často začínají přemýšlet, jestli si raději koupí videohru hned, nebo budou dál šetřit třeba na nové kolo. Právě v tomto období by měly mít alespoň základní zkušenost s vlastním hospodařením – například díky kapesnému. To by ale nemělo sloužit jen na zábavu. Děti by se díky němu měly naučit plánovat, porovnávat ceny, ale i rozhodovat, zda okamžitá radost stojí za to, že se odloží větší cíl. „Začal jsem si spořit asi rok poté, co jsem dostal první kapesné,“ říká jedenáctiletý Medard, podle kterého je nejlepší si o penězích povídat hravou formou, ideálně třeba prostřednictvím her.

Rodiče by podle odborníků měli u dětí podporovat základní finanční návyky – například to, že část kapesného je určená na pravidelné výdaje a část na spoření. Pokud si dítě třeba odpustí lístek na autobus a dojde pěšky, může si pak za ušetřené peníze koupit něco, co opravdu chce. Vedle kapesného se přitom děti často učí hospodařit i s penězi od příbuzných, třeba z narozenin. Důležité je, aby si uvědomily, že peníze mají hodnotu a nevznikají samy od sebe. Právě spoluúčast dětí na dražších nákupech, jako je třeba starší telefon od rodičů, jim může ukázat, že některé věci je potřeba si zasloužit – a že dobré rozhodnutí se vyplácí.

Podívejte se na nové video z našeho seriálu O penězích a dětech, který vzniká ve spolupráci Portu a Investičního webu. Dozvíte se, jak s dětmi mluvit o penězích bez složitostí a suché teorie. A třeba vás to inspiruje zavést doma vlastní „finanční školu“ – ještě dřív, než si o ni děti samy řeknou. I proto jsme kromě našich Dětských účtů nedávno spustili zvýhodněné investování pro mladé Portu <26.

Video na 👉 YouTube

S dětmi o penězích? Ideálně už ve školce. Základy finanční gramotnosti se dají předávat přirozeně – při nákupu, při hře nebo při placení v obchodě. Rodiče, jako je výkonná ředitelka AKAT Jana Brodani nebo Tadeáš Silovský z Portu, to dobře vědí. A jejich děti? Ty mají překvapivě jasný názor na to, co si chtějí koupit, proč to někdy nejde a kam mizí peníze z obálky od dědečka. Jejich upřímné odpovědi vás možná pobaví, ale hlavně ukážou, že s dětmi se o financích mluvit dá – a mělo by se.

Ve videu se dozvíte, proč je dobré začít s kapesným co nejdříve, jak děti učit plánovat výdaje nebo jak jim vysvětlit, že peníze „nerostou v mobilu“. Jana Brodani přiznává, že její dcera Alex už ví, co je kasička a že penízky můžou přibývat i bez nakupování. Tadeáš Silovský zase popisuje, jak děti vedou ke spoření a zodpovědnosti i malé úkoly jako nákup jízdenek nebo odměny za pomoc. A že děti chápou víc, než si myslíme, dokazují i jejich nečekané postřehy při nakupování.

Podívejte se na nové video z našeho seriálu O penězích a dětech, který vzniká ve spolupráci Portu a Investičního webu. Dozvíte se, jak s dětmi mluvit o penězích bez složitostí a suché teorie. A třeba vás to inspiruje zavést doma vlastní „finanční školu“ – ještě dřív, než si o ni děti samy řeknou. I proto jsme kromě našich Dětských účtů nedávno spustili zvýhodněné investování pro mladé Portu <26.

Video na 👉 YouTube

Když lidé dosáhnou padesátky, často začínají přemýšlet o tom, jak bude vypadat jejich život po odchodu do důchodu. Mnozí mají plány a sny, které si chtějí splnit, až budou mít více volného času – ať už jde o cestování, koupi nového auta, rekonstrukci bydlení nebo jiný dlouho odkládaný projekt. Klíčovou otázkou však zůstává financování těchto plánů. Podle průzkumu společnosti Ipsos se téměř třetina lidí obává, že jim v penzi nebudou stačit finance na běžné výdaje. Polovina Čechů pak vnímá stárnutí s určitými obavami, přičemž dostatečné finanční zajištění by jim mohlo přinést větší klid a jistotu.

Rozhodnout se investovat v padesáti letech znamená pečlivě zvážit správnou strategii. V této fázi života je důležité volit vyvážený přístup, který kombinuje ochranu kapitálu s možností jeho rozumného zhodnocení. Lidé se zpravidla zaměřují na investice s nižším rizikem, jako jsou konzervativnější fondy nebo dividendové akcie, které mohou zajistit stabilní příjem. Důležité je mít plán, který umožní nejen pokrýt každodenní výdaje, ale také naplnit dlouhodobé sny a udržet si odpovídající životní standard i v důchodovém věku. Pomoci s tím vám mohou odborníci.

Ve spolupráci s Investičním webem tvoříme seriál k Indexu investiční gramotnosti nazvaný Kam s nimi. V každém díle se zabýváme tipy, jak investovat v určitém věku, a to podle toho, co bychom si z nabytých peněz chtěli pořídit. V úvahu bereme také investiční horizont (kolik času na získání potřebné částky máme) i nastavení rizik.

Další díly seriálu Kam s nimi:

Jak vysoký chcete mít důchod? Spoléhat se na stát se nevyplatí

Jak zajistit dítěti studium? Náklady na vysokou školu vás můžou překvapit

Statisíce na hypotéku? Klíčem je začít se připravovat včas

Na otázku, kdy půjdete do důchodu, vám neodpovíme. Zkusíme ale nastínit, co dělat, abyste se v penzi nemuseli spoléhat pouze na peníze od státu. V současnosti je průměrný důchod v Česku okolo 21 tisíc korun za měsíc a tato částka se pravděpodobně v dalších letech nebude zvedat žádným závratným tempem. Investování je proto něco, bez čeho se běžný Čech do budoucna v rámci finanční přípravy na stáří neobejde. Kdy začít investovat, abyste po odchodu ze zaměstnání nemuseli výrazně snižovat svůj životní standard? Jaké jsou možnosti investování? A kolik peněz si vlastně odkládat?

Ve spolupráci s Investičním webem tvoříme seriál k Indexu investiční gramotnosti nazvaný Kam s nimi. V každém díle se zabýváme tipy, jak investovat v určitém věku, a to podle toho, co bychom si z nabytých peněz chtěli pořídit. V úvahu bereme také investiční horizont (kolik času na získání potřebné částky máme) i nastavení rizik.

Další díly seriálu Kam s nimi:

Jak zajistit dítěti studium? Náklady na vysokou školu vás můžou překvapit

Statisíce na hypotéku? Klíčem je začít se připravovat včas

Plánování financí na studium dítěte by mělo začít co nejdříve. Ačkoliv veřejné vysoké školy v Česku nevyžadují školné, náklady na studentský život se mohou vyšplhat na statisíce korun. Bydlení na koleji stojí v průměru 6 000 Kč měsíčně, v soukromém nájmu ještě více. Připočtěme stravu, dopravu a další výdaje, a celkové náklady na pětileté studium snadno přesáhnou půl milionu korun. Ne všichni studenti si mohou přivydělávat, a proto rodičovská podpora hraje klíčovou roli.

Nejlepší strategií je začít spořit nebo investovat co nejdříve, ideálně už od narození dítěte. Díky dlouhému investičnímu horizontu se lze spolehnout na akciové investice, které mají potenciál zajistit vyšší výnos než běžné spořicí produkty. Pokud se dítě nakonec rozhodne na vysokou školu nejít, naspořené peníze může využít na jiné životní cíle, například na osamostatnění nebo pořízení vlastního bydlení.

Článek a video vznikly ve spolupráci s Investičním webem.