Pokud se řekne investice, řada lidí ihned odpovídá, že tou nejlepší jsou přece nemovitosti. Ještě oblíbenější je tento názor v Česku, kde jsou nemovitosti jako investice velmi populární. Pokud se ale podíváme do jiných zemí, jako nejpopulárnější investice se mnohem častěji objevují akcie. Proč to tak je a kdo má pravdu? 

V dalším dílu našeho seriálu Investování jednoduše si srovnáme investování do nemovitostí a akcií. Podíváme se, jaké jsou výhody a nevýhody těchto aktiv a jaký způsob je vhodnější přímo pro vás.

Jaké jsou rozdíly mezi investováním do nemovitostí a akcií?

Začněme u nemovitostí. Investice do bytu nebo domu působí na většinu lidí bezpečně a hmatatelně. Na nemovitost se můžete podívat, projít si ji a na „cihlu“ si skutečně sáhnout. Výhodou může být příjem z nájmu, který lze určitým způsobem považovat za formu pasivního příjmu. 

Na druhou stranu mají investiční nemovitosti i celou řadu nevýhod. Nemovitosti jsou málo likvidní, tedy když budete byt nebo dům chtít prodat, může to trvat i měsíce. S nákupem a prodejem jsou navíc spojeny i dodatečné náklady například realitní kanceláři, která si může říct o tučnou provizi. Dále je potřeba aktivně se starat o správu. Shánět a vybírat nájemníky, komunikovat s nimi, řešit jejich požadavky a někdy i problémy. Vždy také existuje riziko, že byt zůstane delší dobu prázdný a nebude generovat žádný příjem. A v neposlední řadě je nutné počítat s opravami a údržbou, které stojí čas i peníze. Od menších oprav přes malování až po větší investice, jako je výměna kotle nebo rekonstrukce koupelny. Tyto náklady mohou snížit investorovi výnos, pokud nejsou dobře zohledněny.

Akcie se od nemovitostí liší v mnoha ohledech. Přestože se za každou jednotlivou akcií skrývá podíl v určité konkrétní společnosti, pro mnoho lidí se nejedná o nic hmatatelného, jen číslo na účtu. Co ale někoho odradí, může být pro někoho jiného naopak výhodou. 

Výnos z akcií je ale ve své podstatě podobný jako výnos z nemovitostí. Firma, která vydala akcie generuje zisk a ten vyplácí investorům ve formě dividend. Právě dividendy jsou často považovány za formu pasivního příjmu, podobně jako nájem. Investoři by ale neměli zapomínat na růst hodnoty společností a tím i jejich akcií. Právě ten je na akciích velmi zajímavý.

Velkou výhodou akcií je vysoká likvidita – své podíly můžete prodat prakticky okamžitě a s minimálními náklady. Dalším pozitivem je snadná diverzifikace. Místo jedné nemovitosti můžete mít stovky firem z celého světa, a to i pokud můžete investovat pouze malé částky. Nevýhodou je naopak kolísání hodnoty. Cena akcií se může měnit ze dne na den a pro začátečníky je těžké psychicky zvládat větší propady.

Celkově lze říct, že nemovitosti jsou atraktivní pro ty, kteří chtějí něco hmatatelného a stabilní příjem, a nevadí jim věnovat čas správě. Akcie jsou vhodné pro ty, kdo hledají jednoduchost, vysokou flexibilitu a chtějí peníze investovat do produktivní části ekonomiky, ale dokážou zvládnout psychicky i období, kdy hodnota jejich portfolia krátkodobě klesá.

Co by se stalo, kdybyste vsadili na akcie místo nemovitostí?

Koupi bytu považuje řada lidí za dobrou investici, především ale v době, kdy jsou ceny na vrcholu. Často si nespočítají, zda se taková investice skutečně vyplatí a také nepočítají se všemi náklady, které s sebou vlastnictví nemovitosti nese. Průměrná cena bytu v České republice vzrostla podle údajů Českého statistického úřadu za posledních dvacet let na 2,67násobek. Průměrný byt za 2 miliony korun by tak po dvaceti letech měl hodnotu 5 340 000 korun. Zhodnotil by se tak o přibližně 5 % ročně. 

Pětiprocentní roční růst ceny bytů zní jako zajímavé číslo, akcie jsou na tom ale dlouhodobě výrazně lépe. Například světové akcie vyjádřené indexem MSCI World mají průměrný historický roční výnos kolem 10 %. Při tomto růstu by měl investor po dvaceti letech z 2 milionů přibližně 13,5 milionu korun. Akcie se totiž navzdory všem propadům vždy vzpamatovaly a vrátily se k růstu. Taková investice navíc může být velmi jednoduchá díky využití veřejně obchodovaných fondů (ETF), které v Česku nabízí například Portu. 

Samozřejmě, investiční byt se nezhodnocuje jen růstem jeho ceny, je možné ho pronajmout. Nájem může investorovi přinášet pravidelný příjem, který výnos zvyšuje. Takový příjem ale rozhodně nelze označit za pasivní. Majitel musí počítat s časem věnovaným správě bytu, komunikací s nájemníky, rizikem neobsazenosti a také s náklady na pravidelnou údržbu a nečekané opravy. Ve výsledku tak investice do nemovitosti sice nabízí zajímavý celkový výnos, ovšem za cenu větší angažovanosti a práce ze strany investora.

Co z toho plyne pro investora?

Jako ve všech oblastech života i v investování platí, že jedno univerzální řešení neexistuje. Nemovitost je hmatatelná a mnoho lidí ji vnímá jako bezpečnější volbu. Na druhou stranu akcie umožňují flexibilitu a možnost investovat i s menšími částkami. Rozhodování proto závisí na vašich cílech, kolik času chcete investici věnovat a schopnosti zvládat riziko.

Pokud vám nevadí starosti se správou nemovitosti a chcete si sáhnout na něco hmatatelného, může nemovitost dávat smysl. Když hledáte jednoduché, pasivní a dlouhodobě efektivní řešení, jsou akcie pravděpodobně lepší volbou. Často se ale nabízí i možnost kompromisu. Tedy kombinace obou aktiv, která zajistí diverzifikaci a vyvážené riziko.
Finanční gramotnost mladých Čechů je znepokojivě nízká. Z průzkumu agentury Ipsos vyplývá, že téměř polovina lidí ve věku 15–20 let by své znalosti o penězích hodnotila známkou 3 a horší. Výrazně sebevědomější jsou přitom mladí muži, i když dívky podle testů mnohdy odpovídají lépe – jen si méně věří. Podobný obrázek vidíme i v Portu Indexu investiční gramotnosti (IIG), kde mladí lidé ve věku 18–26 let dlouhodobě dosahují nejhorších výsledků napříč všemi věkovými skupinami.

Školy si s výukou finanční gramotnosti neví rady. Přestože je toto téma oficiálně ve výuce už od roku 2013, přístup škol je často povrchní a závisí na jednotlivých učitelích. Mladí si tak základy sice osvojí, ale chybí jim praktické příklady a zkušenosti z reálného života. Třetina středoškoláků sama přiznává, že to s penězi moc neumí, a mnozí si informace dohledávají sami – nejčastěji prostřednictvím YouTube nebo podcastů. Jak ukazuje i zkušenost z Portu, mladí mají o investování zájem, ale chybí jim vedení. I proto jsme kromě našich Dětských účtů nedávno spustili zvýhodněné investování pro mladé Portu <26.

Naštěstí vzniká čím dál víc iniciativ, které chtějí tento stav zlepšit. Jedním z nich je i projekt Nekrachni, který se zaměřuje na finanční vzdělávání mladých a jejich přípravu na samostatný život.

Video na 👉 YouTube 

Investování není jen o číslech. Velkou roli v něm hrají také emoce. Strach, chamtivost, nejistota nebo přehnaná sebedůvěra – to vše může ovlivnit naše investiční rozhodnutí. Pokud ale emoce nezvládneme správně kontrolovat, mohou nás dovést ke zbytečným chybám a finančním ztrátám.

V patnáctém dílu našeho seriálu Investování jednoduše si proto ukážeme, jak emoce při investování lépe rozpoznat a zvládat.

Emoce jako nepřítel číslo jedna

Každý investor dříve nebo později zažije nějakou krizi. Situace, kdy je trh nestabilní, investice klesají a nejistota roste, jsou ale běžnou součástí fungování finančních trhů. Velmi častou reakcí, převážně začínajících investorů, je panika. Tendence prodat vše ve snaze minimalizovat ztráty. Naopak v obdobích prudkých růstů zase může nastoupit chamtivost a neuvážené investice v naději na rychlé zbohatnutí. Obě tyto emoce ale obvykle vedou ke špatným rozhodnutím.

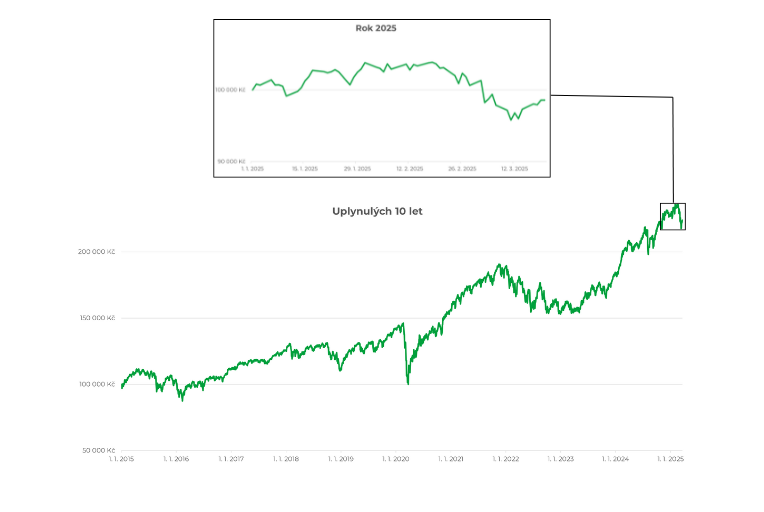
Historie však ukazuje, že ti, kdo se nenechají ovlivnit krátkodobými výkyvy a drží se svého dlouhodobého plánu, dosahují lepších výsledků než ti, kteří podléhají emocím. Žádná krize totiž netrvá věčně a trhy se z propadů zatím vždy vzpamatovaly.

Vývoj Portfolia od Portu s rizikovým stupněm 10

Jak emoce při investování lépe zvládat?

Základem úspěchu je mít jasně daný plán a držet se ho. Investiční strategie by měla být připravená v klidu, bez vlivu aktuálních tržních událostí. Je důležité si předem stanovit své cíle, časový horizont i ochotu nést riziko. Když pak trhy kolísají, je mnohem snazší nepodlehnout panice a držet se původního záměru.

Velmi důležitou roli hraje diverzifikace investic. Rozložením prostředků mezi více aktiv, sektorů a regionů snížíte riziko velkých ztrát. Díky tomu nemusíte při poklesu jedné části portfolia propadat panice, protože ostatní investice mohou tyto ztráty kompenzovat. Diverzifikace tak pomáhá udržet emoce na uzdě.

Je také potřeba si uvědomit, že kolísání trhů je zcela normální. Výkyvy nejsou výjimkou, ale běžnou součástí investiční cesty. Dlouhodobí investoři by měli počítat s tím, že některé roky budou úspěšnější než jiné. Krátkodobé propady je proto důležité nevnímat jako katastrofu, ale jako přirozený jev, který k investování patří.

Velkým pomocníkem je také omezení sledování trhů. Neustálé kontrolování hodnoty portfolia totiž zvyšuje napětí a podporuje unáhlená rozhodnutí. Ideální je nastavit si pevné termíny, například jednou za čtvrtletí, kdy své investice vyhodnotíte, a jinak nechat trhy pracovat bez zbytečných zásahů.

Aby bylo investování co nejvíce disciplinované a zároveň minimálně ovlivněné emocemi, je vhodné využívat automatizaci. Pravidelné investování pomocí trvalých příkazů eliminuje nutnost rozhodovat se pokaždé znovu, kdy a kolik investovat. 

Klidná hlava je polovina úspěchu

Úspěšní investoři vědí, že v investování vítězí ti, kteří dokážou zachovat chladnou hlavu i v nejturbulentnějších obdobích. Emoce nikdy zcela nevymizí, ale správným nastavením procesu a očekávání je můžete udržet pod kontrolou.

Pro začátek je vhodné si zvolit toho správného partnera. V Portu rozumíme složitému světu investic za vás. Vaše peníze s námi zhodnotíte dlouhodobě i krátkodobě, jednoduše a na jednom místě. Investování je maraton, ne sprint. Vytrvalost, disciplína a zvládání emocí jsou klíčovými pilíři, které vám pomohou dosáhnout vašich finančních cílů.

Senátem nově schválená a nyní už i prezidentem podepsaná důchodová reforma zvyšuje věk odchodu do důchodu až na 67 let. Česká populace stárne, důchodový účet je hluboko v minusu, a tak musí přijít nepopulární opatření. Chce-li někdo do penze dříve, nezbývá mu nic jiného, než se na to připravit z vlastních zdrojů. 

Český důchodový systém čelí řadě výzev jako stárnoucí populace a klesající porodnost. V současnosti tráví lidé ve starobním důchodu přibližně 24 let a odcházejí do něj před 65. rokem věku. S rostoucí průměrnou dobou dožití se ale musí nezbytně zvyšovat i hranice, kdy do důchodu půjdeme. Jinak by se musely výrazně navýšit daně, nebo stát začne krachovat – donekonečna se zadlužovat nemůže. 

Standardem začne být, že lidé budou prací trávit i více než 40 let svého života. Pak se teprve dočkají státního starobního důchodu. Ten navíc nebude nijak velký. Poměr průměrného důchodu k průměrnému platu bude klesat. Z dnešních necelých 48 % se můžeme dostat jen na 35 % (v dnešních penězích by to znamenalo přibližně 16 tisíc Kč) a to na důstojné stáří stačit zkrátka nemusí.

Z vlastního zajišťování na důchod se tak stává nezbytnost. Kdo nechce mít chudý důchod, musí si v průběhu aktivního života odkládat peníze stranou a investovat je. Naspořené peníze také mohou umožnit do důchodu odejít dříve. Kdo nechce čekat na státní důchod do 67, může přestat pracovat a začít žít z vlastních úspor. 

Se spořením je ale nutné začít co nejdříve. Každá koruna, kterou nyní odložíte a investujete, má díky síle složeného úročení šanci vyrůst na několikanásobek své hodnoty. Čím dříve začnete, tím menší částky bude potřeba pravidelně odkládat.Pro správnou přípravu je ale nutné peníze nejenom spořit, ale hlavně investovat. Na dlouhodobé cíle, jako je důchod, totiž spoření nestačí. Spoření má sloužit jako krátkodobá rezerva, v delším horizontu ale jen těžko dokáže porazit inflaci. Naproti tomu investování dokáže inflaci překonat a vaše peníze skutečně zhodnotit.

Do důchodu můžete odejít mnohem dříve

Někteří lidé mají chuť pracovat i po dosažení důchodového věku, což může být skvělé. Proč se ale na důchodový věk vázat? Pokud se rozhodnete investovat na budoucnost už nyní, můžete odejít z plného úvazku například už v 60 letech a přejít třeba na práci na zkrácený úvazek. Abyste to mohli udělat, musíte si vybudovat dostatečnou finanční rezervu, která vám umožní stát se (alespoň částečně) finančně nezávislými To je stav, kdy vaše úspory a investice dokážou pokrýt vaše výdaje, aniž byste museli spoléhat na příjem ze zaměstnání nebo státní důchod.

Jedním z nejdůležitějších faktorů, který vám může pomoci, je čas. Čím dříve začnete, tím méně peněz musíte měsíčně investovat, abyste dosáhli svého cíle. Například pokud chcete mít v 60 letech připraveno přes 5 milionů korun, abyste mohli třeba přejít na poloviční úvazek a pokrýt si z úspor část příjmů, je rozdíl, jestli začnete investovat v 25 letech nebo ve 40.

Pokud začnete investovat ve 25 letech, stačí po dobu 35 let investovat 2 500 Kč měsíčně při průměrném zhodnocení 8 % ročně. Váš celkový vklad bude 1 milion Kč, ale investice vám vydělá 4,7 milionu Kč. V 60 letech tak budete mít připraveno 5,7 milionu Kč. Pokud byste ale naopak začali až ve 40 letech, abyste dosáhli na částku 5,7 mil Kč, bude třeba do 60 let věku investovat měsíčně 9700 Kč.

Čas je drahý, začněte ještě dnes

Každý odložený měsíc vás může stát desítky tisíc v budoucích výnosech. Čím dříve začnete, tím lépe se zajistíte a budete moci odejít do důchodu dříve, než plánuje stát. Investujte pravidelně a vytvořte si budoucnost, ve které budete mít možnost volby. 

Peníze, které investujete na delší dobu, je vhodné investovat prostřednictvím nízkonákladového pasivního investování do ETF. Ty obsahují totiž tisíce akcií a dluhopisů z celého světa napříč státy a sektory. Pro dlouhý horizont si navíc můžete dovolit podstoupit vyšší riziko. Hodnota takové investice v čase kolísá, to vás ale nemusí trápit. 

Pokud chcete investovat na důchod, využít můžete v letošním roce spuštěný Dlouhodobý investiční produkt (DIP). Portu Důchodový účet umožňuje spořit na stáří s výraznými daňovými výhodami. Založit si ho můžete snadno online a investovat se zvýhodněným poplatkem. S DIP si pak navíc můžete odečíst až 48 tisíc korun ročně z daňového základu.

Investování už dávno není výsadou pouze mužů. Ženy si totiž čím dál častěji uvědomují, že klíčem k nezávislosti a stabilní budoucnosti je dobrá práce s vlastními financemi. Na druhou stranu jsou stále v investování poměrově méně zastoupeny než muži. V dalším dílu našeho seriálu Investování jednoduše se proto zaměříme na specifika investování žen.

Proč je investování pro ženy důležité? 

Data z Česka ale i dalších zemí ukazují, že ženy si v průměru vydělají méně peněz než muži. Podle Eurostatu je genderový rozdíl v odměňování v Česku třetí nejvyšší v Evropské unii. Ženy v Česku v roce 2023 vydělávaly v průměru o 17,9 % méně než muži. To se nepromítá pouze do výše příjmů v produktivní části života, ale také ve výši jejich důchodů. To dokazují data Českého statistického úřadu, podle kterých ženy pobírají v průměru o 3 271 korun měsíčně nižší důchod než muži.  

Nižší příjmy žen mají více důvodů. Často pracují v hůře placených oborech, jako je školství nebo administrativa, zatímco muži zastávají pozice v lépe placených odvětvích, jako je management nebo IT. Významnou roli hraje také čas strávený na mateřské a rodičovské a nižší sebevědomí žen při vyjednávání o vyšších platech.  

Výše zmíněné okolnosti jsou hlavními důvody, proč mají ženy menší možnosti vytvářet úspory a investovat. Kvůli tomu tak mohou být častěji ohroženy finanční nejistotou, zejména ve stáří.

Ženy a investiční gramotnost

Výsledky průzkumu Indexu investiční gramotnosti společnosti Portu ukazují, že ženy mají v průměru o něco menší investiční znalosti než muži, ale tento rozdíl se postupně snižuje. Ženy se totiž o investování zajímají čím dál více a postupně tak dohánějí své mužské protějšky. Přispívá k tomu rostoucí dostupnost vzdělávacích materiálů a jednoduchých investičních nástrojů.  

Ženy mají navíc přirozenou výhodu v přístupu k investování. Investují opatrněji a promyšleněji než muži, což se odráží v lepších dlouhodobých výsledcích jejich portfolií. Tento konzervativnější přístup jim často umožňuje minimalizovat ztráty a lépe zvládat riziko. 

Pro ženy, které chtějí s investováním začít, je klíčové myslet na dlouhodobé cíle, jako je zajištění důchodu. Ideálním nástrojem mohou být pravidelné investice do diverzifikovaných portfolií nebo využití dlouhodobého investičního produktu (DIP). Ten umožňuje zhodnocovat prostředky bez zbytečného rizika a zároveň přináší klid, že budoucnost je finančně zabezpečena. 

Investování není jen o penězích – je o svobodě, nezávislosti a možnosti utvářet svou vlastní budoucnost. Ať už jste žena na začátku své investiční cesty, nebo zkušená investorka, pamatujte, že každá investovaná koruna vás přibližuje k finanční jistotě.

Jak se připravit na důchod?

Nejen ženy by se měly na stáří připravovat i samy a nespoléhat pouze na státní důchod. Stát se snaží své občany k investování motivovat zvýhodněnými produkty, jako je třeba na počátku roku 2024 spuštěný Dlouhodobý investiční produkt (DIP).

DIP představuje moderní alternativu k tradičním produktům, jako jsou podílové fondy nebo doplňkové penzijní spoření. Například na Portu mohou klienti v rámci DIPu využívat výhodné podmínky, včetně ročního poplatku ve výši pouhých 0,5 % a daňového zvýhodnění – odpočet příspěvků až do výše 48 tisíc korun za rok. DIP tak spojuje dlouhodobé zhodnocení s podporou ze strany státu.

Každý rodič chce pro své děti to nejlepší. Nejdůležitější jsou určitě jejich zdraví a štěstí. My se dnes podíváme na věc, která může být dobrým odrazovým můstkem do dospělosti a na kterou by neměli zapomínat žádní rodiče – finanční jistotu. Investování pro děti může být jedním z nejefektivnějších způsobů, jak zajistit jejich budoucnost a zároveň je připravit na odpovědné hospodaření s penězi. I když se může zdát, že pro děti není přemýšlení o financích důležité, začít tvořit základy správného hospodaření s penězi je zásadní už v raném věku. V dalším dílu našeho seriálu Investování jednoduše se proto zaměříme na to, proč a jak investovat dětem a jak do jejich života zakomponovat finanční gramotnost.

Proč investovat dětem už od malička?

Investování je dlouhodobý proces, který vyžaduje čas. A právě čas je jednou z největších výhod, které děti v investování mají. Investovat dětem totiž můžete už když jsou malé. V takovém případě poté před sebou mají mnoho let, během kterých mohou investice růst. Díky dlouhému investičnímu horizontu totiž mohou skvěle využít výhod složeného úročení. 

Investice pro děti nemusí být vysoké. I malé částky investované pravidelně po dlouhou dobu mohou přinést významné výsledky. Například rodiče, kteří začnou investovat každý měsíc malou částku na dítě od jeho narození, mohou po dosažení jeho dospělosti vytvořit značnou finanční rezervu. Tato rezerva pak může posloužit na studium, pořízení prvního bydlení nebo jiný důležitý životní krok.

investovani-detem-vs-pod-polstar

Jak zapojit děti do investování?

Jedním z největších darů, které můžete svým dětem dát, je naučit je, jak s penězi hospodařit. Když je postupně začnete zasvěcovat do toho, co investování znamená, pomůžete jim pochopit, že peníze jsou nejen prostředek ke splnění přání. Vaše děti se tak budou moci naučit, že hodnota financí může v čase i růst, pokud s nimi dobře nakládáte.

Začněte jednoduchými koncepty. Už od nízkého věku je totiž dobré dětem vysvětlovat základní principy, například význam spoření. Když dnes neutratí všechny peníze, zítra budou mít víc. Stejně tak je vhodné jim ukázat, jak mohou peníze, které neustále přibývají díky investování, narůstat.

Vytvořte systém, ve kterém děti dostávají pravidelně kapesné, ze kterého by si měly určitou část odkládat stranou. Můžete jim ukázat, jak funguje spořicí účet nebo jim rovnou zřídit dětský investiční účet. Vaše ratolesti tak postupně získají představu, jak jejich peníze a investice fungují.

Nebojte se učit hrou. Existuje spousta různých aplikací a her, které pomáhají dětem porozumět financím a investování zábavnou formou. Hry zaměřené na simulaci trhu nebo virtuální spoření mohou dětem ukázat, jak různé typy investic fungují, aniž by hrozilo, že o své těžce uspořené peníze přijdou.

Finanční gramotnost jako základ úspěchu

Nejen samotné investování, ale i finanční gramotnost je klíčová pro budoucí úspěch a spokojenější život dětí. Bohužel, výuka finanční gramotnosti je často ve školách opomíjena, a proto je důležité, aby rodiče tuto roli sami převzali do svých rukou. 

Vysvětlete dětem, co je to rozpočet a jak správně porovnat své příjmy a výdaje. Základem je ukázat, že je důležité mít přehled a vždy si odkládat část stranou pro nečekané situace nebo větší cíle. 

Důležité je také vědět, co znamená investovat. Děti naučte, že investování je proces, kdy peníze nejsou pouze uloženy na účtu, ale díky složenému úročení dokáží porazit inflaci. Pokud ve vašich dětech vidíte zájem, můžete s nimi zkusit probrat i složitější pojmy. To zahrnuje nejen, co jsou to akcie nebo dluhopisy, ale třeba i to, že investovat můžeme i do vzdělání nebo podnikání.

To, jak funguje dluh a úroky z něj, špatně chápe i řada dospělých. Pokud toto děti nepochopí včas, mohou v dospělosti snadno spadnout do dluhové pasti. Ukažte jim, jak funguje půjčka, jak se počítá výše úroku z ní, a proč je většinou lepší si na věci našetřit, než si na ně půjčovat.

Investování pro děti je dobrým krokem k tomu pomoci jim v jednodušším vstupu do života a úspěšné budoucnosti. Správně nastavená investice může dětem pomoci, ať už jde o financování studia, začátku podnikání nebo vlastního bydlení. Zároveň je ale důležité, aby děti měly základní znalosti o financích a chápaly, jak peníze fungují. Správná kombinace finanční gramotnosti a investování je skvělým předpokladem pro jejich úspěšný život.

Diverzifikace je jedním z klíčových principů úspěšného investování. Tento koncept se zakládá na myšlence, že rozložení investic do různých aktiv může snížit riziko a zvýšit potenciál pro dlouhodobý růst. V dalším dílu našeho seriálu Investování jednoduše se proto podíváme na to, co diverzifikace znamená, jak ji můžete využít a proč je tak důležitá pro vaše investiční portfolio. 

Diverzifikace je proces rozložení investic do různých finančních nástrojů, odvětví a geografických oblastí s cílem snížit riziko. Základní myšlenka spočívá v tom, že ne všechny investice se chovají stejně za všech podmínek. Když některé investice ztrácí hodnotu, jiné mohou růst, což pomáhá vyrovnávat celkové výkyvy v hodnotě portfolia.

Jak diverzifikace funguje?

Rozložení rizika je jedním z hlavních principů diverzifikace. Investování do různých druhů aktiv, jako jsou akcie, dluhopisy, nemovitosti nebo komodity, zajišťuje, že pokles hodnoty jednoho aktiva neovlivní celé portfolio. Diverzifikované portfolio je méně náchylné na velké výkyvy v hodnotě, což může být obzvláště důležité během tržních krizí. Díky rozložení investic můžete dosáhnout lepšího poměru rizika a výnosů. Některá aktiva mohou mít nižší výnosy, ale také nižší riziko, zatímco jiná mohou být rizikovější, ale nabízejí potenciál vyšších výnosů.

Jedním ze způsobů, jak diverzifikovat své investice, je investovat do různých tříd aktiv. Zahrňte do svého portfolia různé typy aktiv, jako jsou akcie, dluhopisy, nemovitosti, komodity a hotovost. Každá třída aktiv se chová jinak v různých ekonomických podmínkách. Dalším způsobem je rozložení v rámci jedné třídy aktiv. I v rámci jedné třídy aktiv, jako jsou akcie, je dobré diverzifikovat do různých sektorů (technologie, zdravotnictví, finance atd.) a regionů (USA, Evropa, Asie). Investiční fondy, jako jsou podílové fondy nebo ETF, automaticky zajišťují diverzifikaci, protože zahrnují mnoho různých aktiv v jednom produktu. Je také důležité pravidelně kontrolovat a upravovat složení svého portfolia, aby odpovídalo vašim investičním cílům a toleranci k riziku.

Výhody a praktické kroky k diverzifikaci

Výhody diverzifikace jsou zřejmé. Rozložením investic do různých aktiv můžete minimalizovat riziko ztráty kapitálu. Diverzifikované portfolio může poskytnout stabilnější výnosy, protože výkyvy v hodnotě jednoho aktiva mohou být vyváženy růstem jiného. V dobách ekonomické nejistoty nebo tržních otřesů může diverzifikace pomoci ochránit vaše investice před drastickými poklesy hodnoty.

Praktické kroky k diverzifikaci začínají stanovením cílů a tolerance k riziku. Předtím, než začnete diverzifikovat, ujasněte si, jaké jsou vaše investiční cíle a jaké riziko jste ochotni přijmout. Následně vyberte správné investiční nástroje. Zvažte různé možnosti, jako jsou individuální akcie, dluhopisy, ETF nebo podílové fondy, které vám pomohou dosáhnout požadované diverzifikace. Sledujte výkon svého portfolia a provádějte potřebné úpravy, aby odpovídalo vašim cílům a měnícím se tržním podmínkám.

Diverzifikace je základním kamenem úspěšného investování. Správně diverzifikované portfolio může nabídnout nejen ochranu před riziky, ale i lepší příležitosti pro růst a dlouhodobé zhodnocení vašich investic. Pamatujte, že investování je maraton, nikoliv sprint, a rozložení rizika je klíčem k úspěchu na této dlouhé cestě.